
| claire Assur
Assurance Auto Risque Aggravé : Courtier Spécialiste Assurclaire
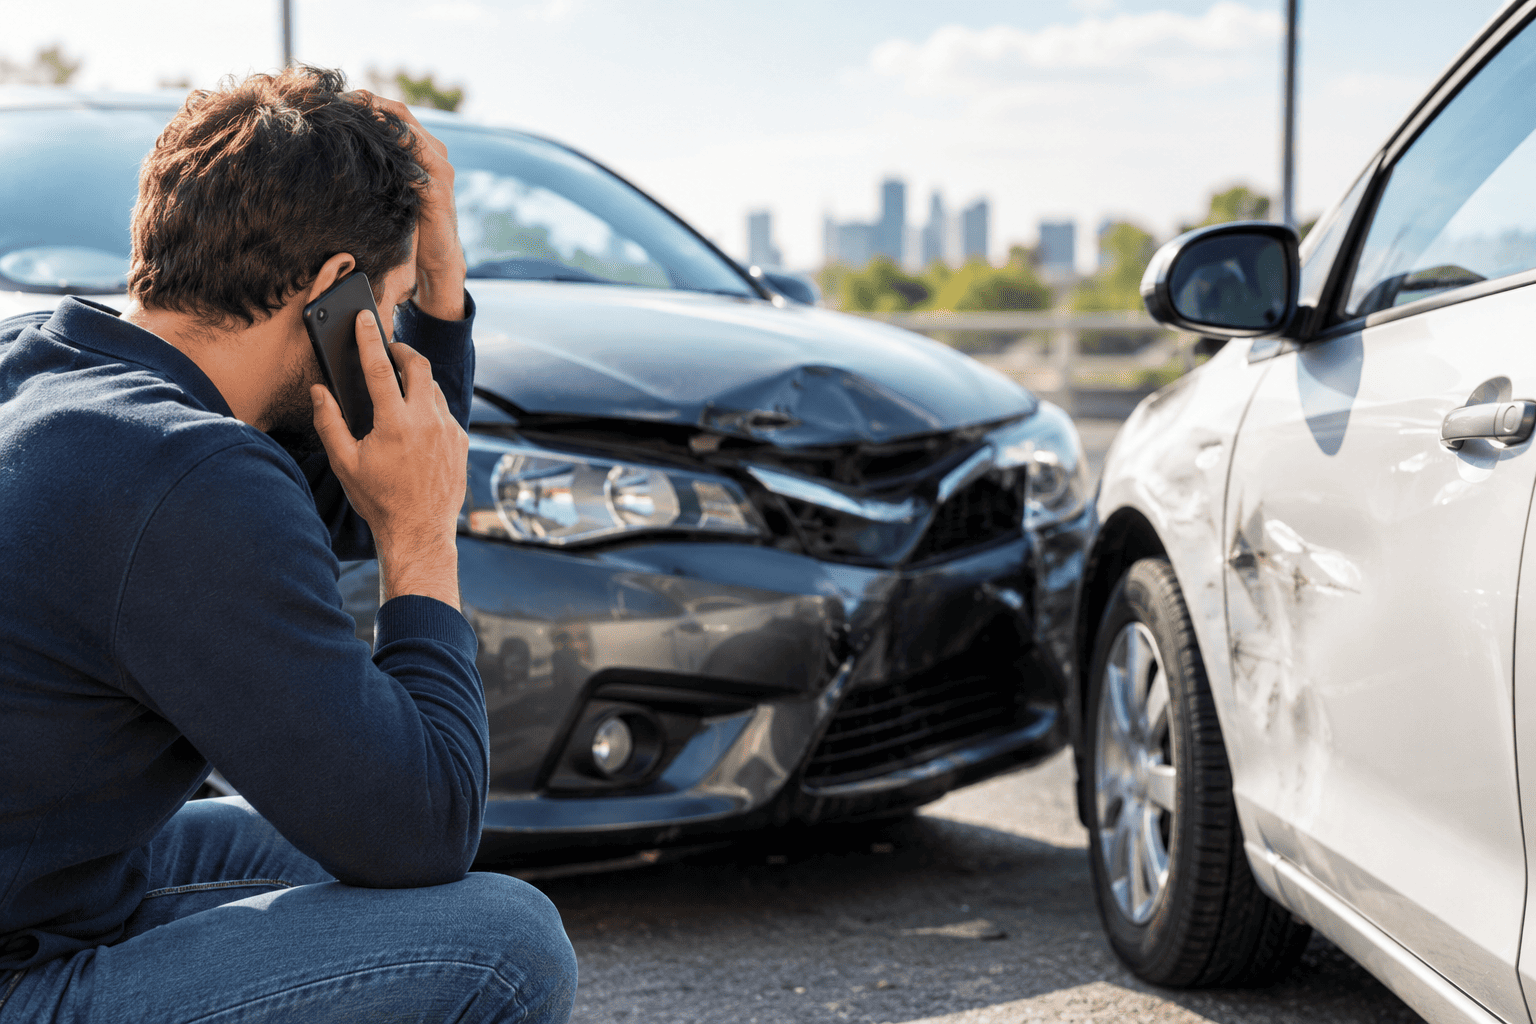
Un simple accrochage en ville, un bris de glace sur l'autoroute ou une carrosserie rayée en stationnement... En matière d'assurance automobile, chaque incident compte. Lorsque les déclarations s'accumulent, l'assurance auto et les sinistres deviennent rapidement une source majeure d'inquiétude pour les conducteurs.
Face à une hausse de la sinistralité, les compagnies traditionnelles appliquent des politiques de tolérance zéro : majoration de tarif, malus important, voire résiliation unilatérale de votre contrat.
Se retrouver sans couverture à cause d'un historique lourd n'est pas une impasse. En tant que courtier spécialisé en assurance auto risque aggravé, Assurclaire trouve des solutions sur mesure pour vous réassurer immédiatement, quel que soit votre nombre d'accidents passés.
Résiliation pour trop de sinistres : comment fonctionne la gestion du risque ?
Chaque assureur fixe librement ses critères de résiliation. Il n'existe aucun plafond légal général : le nombre de sinistres assurance auto toléré dépend exclusivement de la grille d'évaluation interne de chaque compagnie.
La distinction entre sinistres responsables et non responsables
Beaucoup de conducteurs pensent à tort qu'un sinistre non responsable n'a aucun impact sur leur contrat. En réalité :
- 2 sinistres responsables en 1 an : Cette situation déclenche quasi automatiquement l'application d'un malus et place votre dossier en alerte prioritaire chez votre gestionnaire.
- Assurance 3 sinistres non responsable : Même si vous êtes victime (vol, bris de glace, tiers identifié ou non), accumuler une assurance auto 3 sinistres non responsable génère des frais de gestion pour la compagnie. Pour l'assureur, enregistrer 3 sinistres dans l'année reflète un risque statistique élevé lié à l'usage ou au stationnement du véhicule.
L'approche globale des assureurs face au cumul d'incidents
Ce mode de calcul s'applique à l'ensemble du secteur. À l'image des assurés qui se demandent combien de sinistre habitation avant résiliation gmf ou auprès d'un autre groupe, le secteur automobile applique des seuils stricts d'éviction dès que la fréquence des déclarations dépasse la moyenne.
Trop de sinistres déclarés ? Reprenez le volant avec Assurclaire
Ne laissez pas un historique de sinistres impacter votre mobilité. Avec Assurclaire, courtier expert en risque aggravé, accédez à des offres sur mesure et obtenez votre attestation en moins de 2 minutes.
Que risque-t-on après plusieurs sinistres auto dans l'année ?
Lorsque votre contrat est résilié par l'assureur pour fréquence de sinistres, plusieurs conséquences directes s'imposent.
Fichage AGIRA et statut de "risque aggravé"
Toute résiliation pour sinistralité est inscrite au fichier central de l'AGIRA (Association pour la Gestion des Informations sur le Risque en Assurance). Lors d'une nouvelle souscription, les assureurs consultent obligatoirement ce registre. Vous êtes alors classé dans la catégorie assurance auto risque aggravé, ce qui entraîne :
- Des refus de souscription systématiques auprès des agences classiques.
- Des surprimes tarifaires élevées sur les cotisations proposées.
Faux espoir : changer d'assurance pour éviter le malus ?
Chercher à changer d'assurance pour éviter malus est une stratégie inefficace. La fourniture du relevé d'information est obligatoire lors de la souscription d'un nouveau contrat. Ce document officiel récapitule l'historique complet de vos autres véhicules sinistrés, le niveau de responsabilité engagé et la totalité de vos sinistres auto sur les 3 à 5 dernières années.
Comment retrouver une assurance auto avec l'expertise Assurclaire ?
Pour obtenir un contrat malgré une assurance auto trop de sinistres, la solution consiste à s'orienter vers des spécialistes de l'acceptation des profils dits à risque.
Voici la démarche avec Assurclaire pour réassurer votre véhicule :
- Obtenir votre relevé d'information : Récupérez le récapitulatif détaillé de vos sinistres auprès de votre ancien assureur.
- Analyse de la sinistralité : Évaluation précise par nos experts de la part de responsabilité (sinistres responsables vs non responsables).
- Négociation sur mesure : Assurclaire interroge ses partenaires grossistes spécialisés en risque aggravé pour trouver le meilleur tarif.
- Modulation des garanties : Ajustement des franchises pour maîtriser le montant de votre prime mensuelle.
- Validation et attestation : Souscription immédiate pour rouler en toute légalité.
En tant que courtier spécialisé, Assurclaire prend en compte la réalité globale de votre historique d'accidents pour vous proposer une tarification ajustée et vous permettre, au fil des années sans déclaration, de retrouver un profil standard.
Pourquoi choisir Assurclaire pour votre assurance auto sinistres ?
Faire confiance à Assurclaire, courtier spécialisé sur assuranceclair.fr, vous évite les refus en chaîne et simplifie vos démarches d'assurance auto après un cumul d'incidents.
- Expertise dédiée au risque aggravé : Analyse approfondie de votre dossier, y compris pour une assurance auto 3 sinistres ou un profil lourdement malussé.
- Tarifs négocies : Accès à des offres pré-négociées auprès de nos partenaires pour l'assurance auto trop de sinistres.
- Démarche 100 % en ligne : Obtenez votre tarif et votre attestation d'assurance sans paperasse inutile.
Obtenez votre devis assurance auto sinistres dès maintenant
Reprenez le volant sans surcoût inutile. Effectuez votre simulation en ligne avec Assurclaire et accédez à nos meilleures solutions d'assurance auto pour conducteurs sinistrés.
Foire Aux Questions (FAQ)
Peut-on être résilié avec 3 sinistres non responsables ?
Oui. L'assureur peut résilier un contrat auto à l'échéance annuelle ou après la survenance d'un sinistre si les conditions générales le prévoient. Même sans responsabilité de votre part, la fréquence des sinistres influe sur la décision de la compagnie.
Comment cacher un historique de sinistres auto à son futur assureur ?
Cacher des sinistres auto est impossible et illégal. Les assureurs contrôlent votre historique via le relevé d'information et le fichier central AGIRA. Toute fausse déclaration entraîne la nullité du contrat et le refus d'indemnisation en cas d'accident. Il convient de s'adresser directement à un courtier spécialisé dans le risque aggravé comme Assurclaire.
Combien de temps reste-t-on fiché à l'AGIRA pour des sinistres auto ?
Les données relatives à une résiliation pour sinistres auto sont conservées au fichier AGIRA pendant une durée maximale de 5 ans. Au-delà de ce délai, les informations sont effacées.