
| claire Assur
Émeutes et Violences Urbaines : Pourquoi l'Assurance ne Remboursera pas Tout
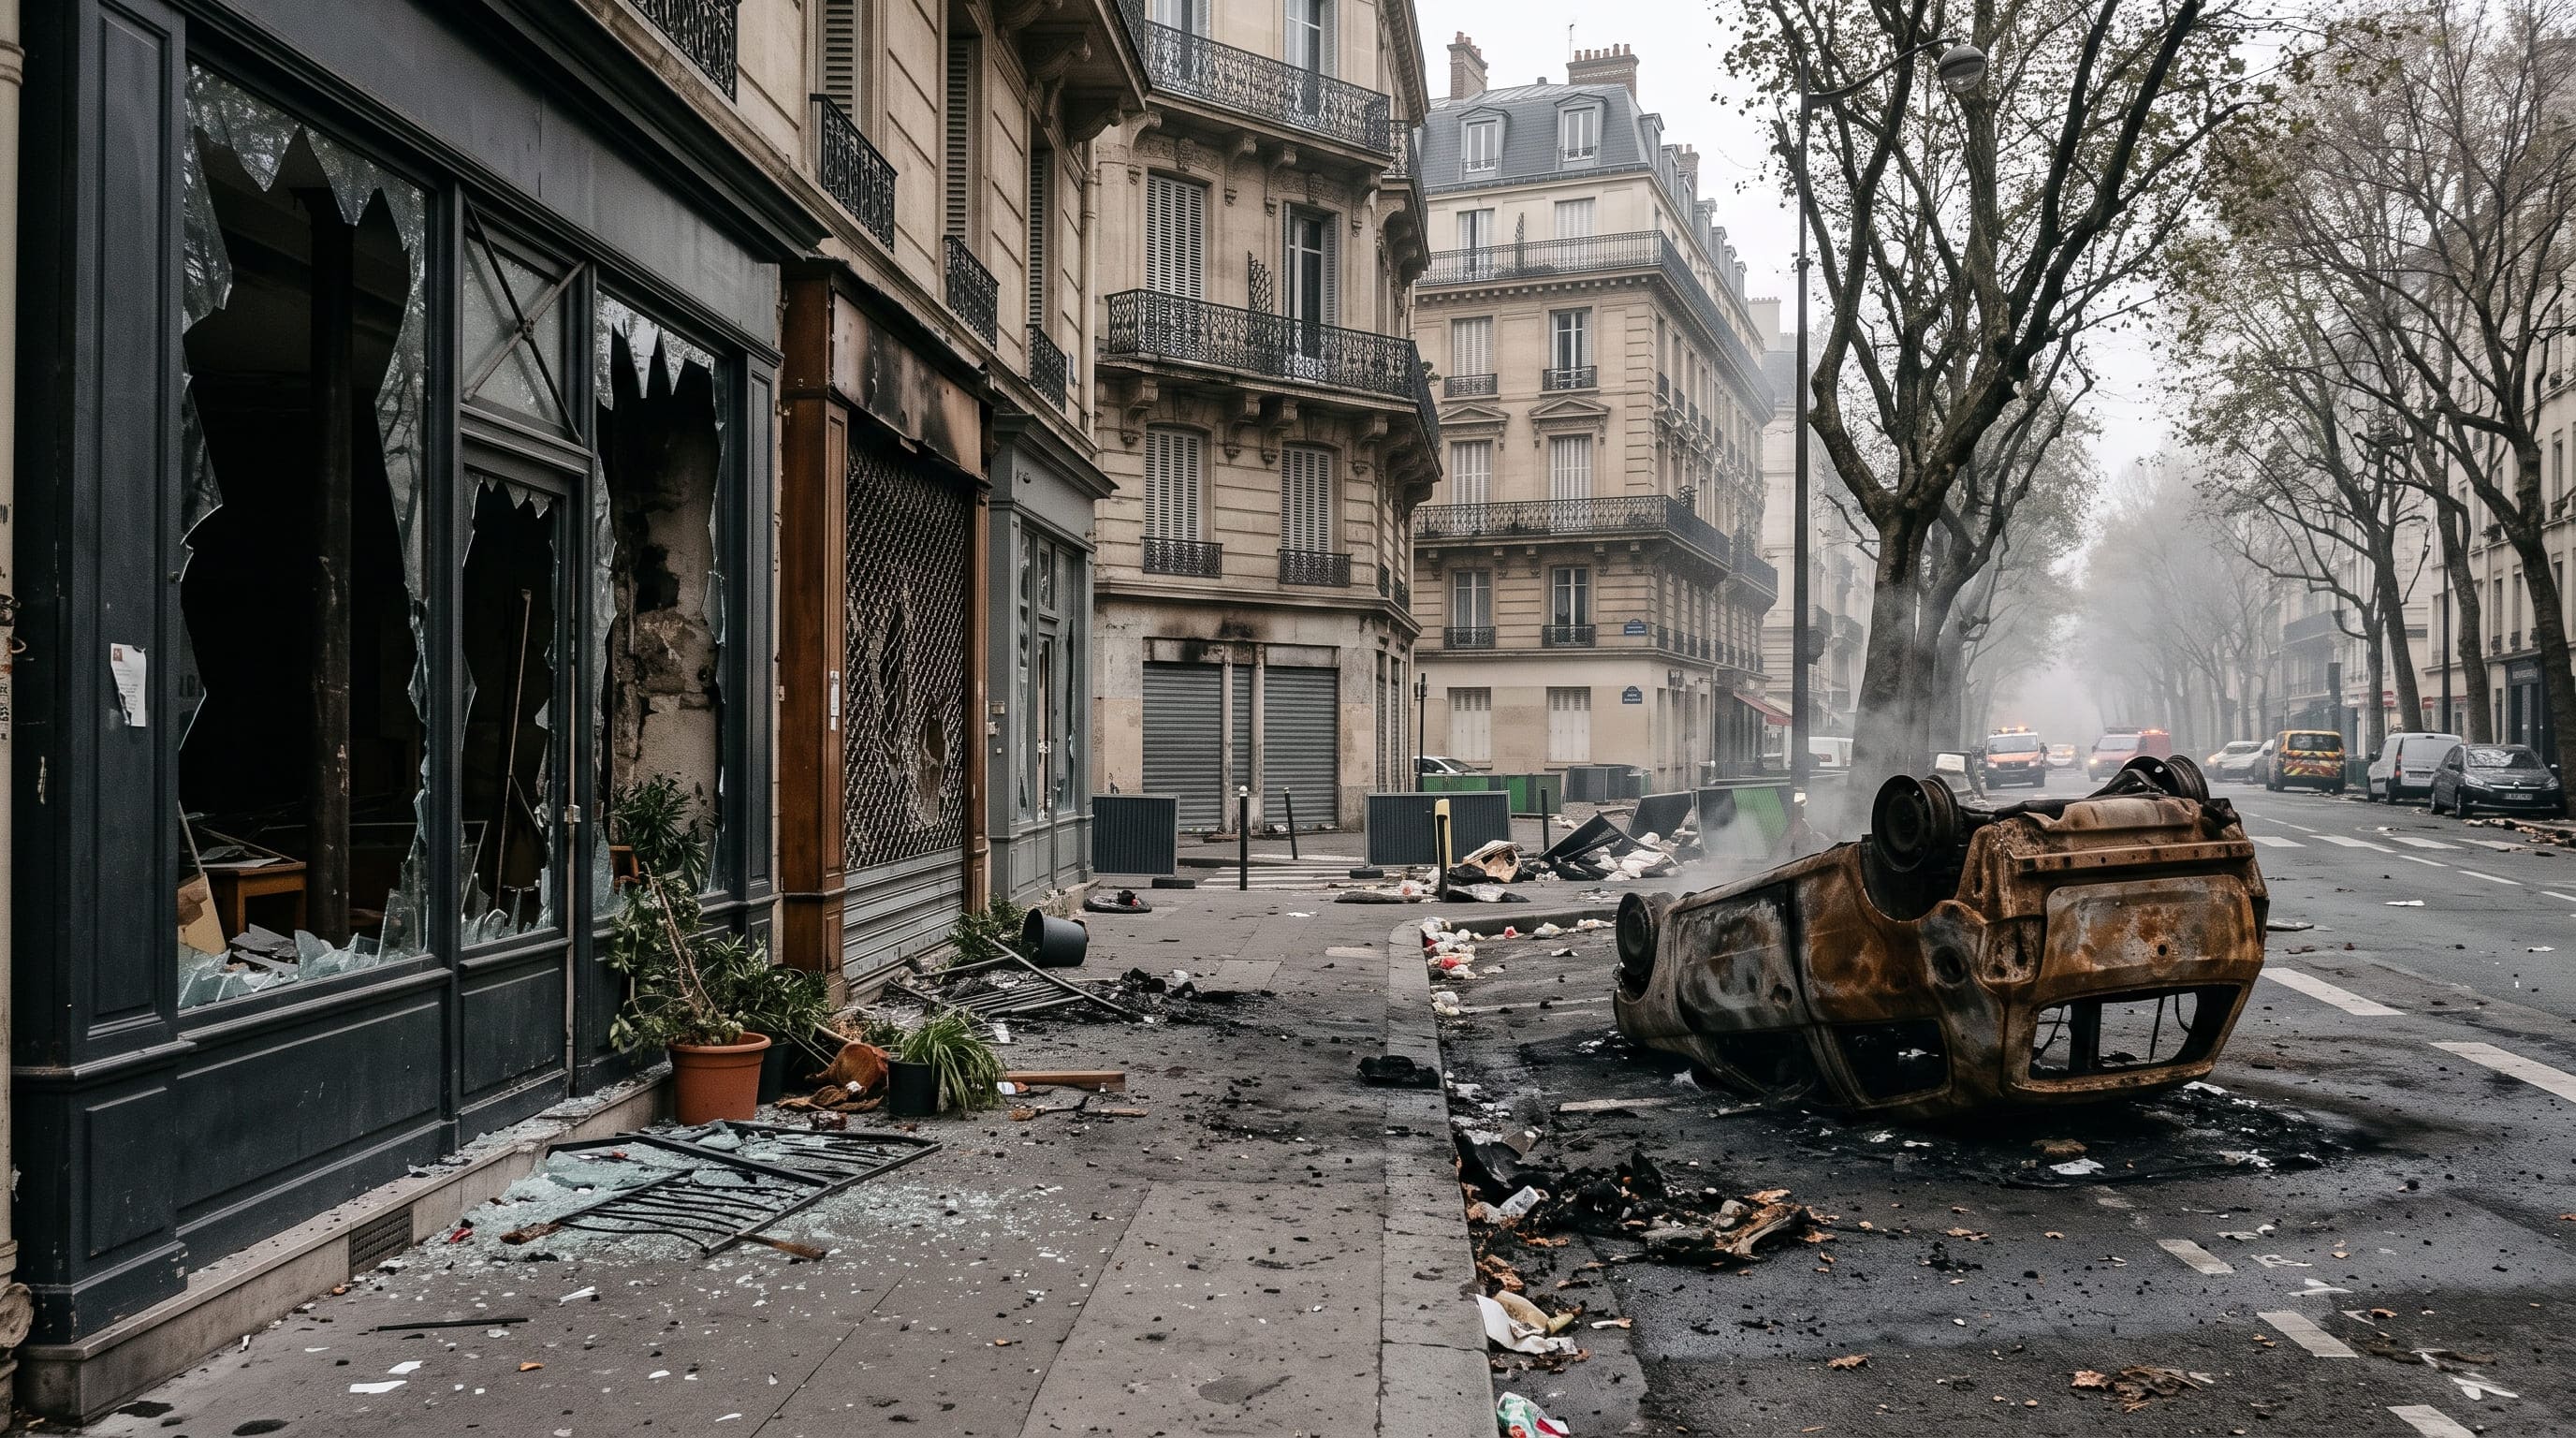
Après les récents épisodes de violences urbaines en France, le bilan matériel est lourd : devantures d'enseignes fracassées, commerces pillés, véhicules incendiés et équipements détruits. Alors que les professionnels et les particuliers font face à l'urgence, une question essentielle se pose : votre contrat d'assurance actuel vous protège-t-il réellement face à de tels sinistres ?
En tant que courtier indépendant en assurance, Assurclaire décrypte pour vous le fonctionnement des garanties, les conditions exactes de remboursement et l'impact de ces événements sur l'évolution globale de vos cotisations.
1. Commerces et Entreprises : Quelles Garanties Activer après des Dégradations ?
Avec des milliers de locaux commerciaux et d'entreprises touchés à travers le pays, les dégâts se chiffrent en centaines de millions d'euros. Si de nombreux contrats professionnels intègrent une couverture contre les violences urbaines, la prise en charge intégrale n'est jamais automatique.
La garantie "Émeutes et Mouvements Populaires"
La majorité des contrats multirisques professionnels (MRP) inclut cette garantie. Elle permet de couvrir :
- Le bris de glace : le remplacement des vitrines détruites et les frais d'installation.
- Les dégâts matériels et incendies : la remise en état des locaux, la réparation du mobilier et la détérioration du matériel.
- La sécurisation des lieux : les frais de gardiennage temporaire et la pose de fermetures provisoires.
La vétusté et le rôle de l'expert
Attention : le remboursement des équipements et du stock ne se fait pas toujours à la valeur du neuf. L'expert mandaté par la compagnie d'assurance applique généralement un coefficient de vétusté, ce qui peut réduire significativement l'indemnisation finale.
Le manque à gagner (Pertes d'Exploitation)
Remplacer une vitrine brisée ne compense pas le chiffre d'affaires perdu pendant la fermeture force de votre commerce. Pour être indemnisé sur ce volet, l'entreprise doit obligatoirement avoir souscrit la garantie optionnelle "Pertes d'exploitation".
À savoir : Face à l'urgence, des mesures étatiques exceptionnelles (chômage partiel pris en charge, reports de charges fiscales et sociales, fonds de soutien) viennent souvent compléter le dispositif d'assurance pour préserver la trésorerie des entreprises.
2. Véhicules Incendiés ou Saccagés : Quelle Couverture pour les Automobilistes ?
Pour les propriétaires de véhicules endommagés lors d'émeutes, l'indemnisation dépend entièrement de la formule d'assurance auto souscrite :
- Assurance Tous Risques (Dommages Tous Accidents) : Prise en charge des réparations ou indemnisation à la valeur de remplacement si le véhicule est déclaré économiquement irréparable.
- Garantie "Incendie et Vol" : Indispensable si le véhicule a été brûlé. L'indemnisation s'applique sous déduction de la franchise prévue au contrat.
- Assurance au Tiers (Responsabilité Civile) : Aucune prise en charge n'est prévue par l'assureur pour les dégâts subis par votre propre véhicule.
Le recours alternatif via la CIVI
Si vous êtes assuré au tiers sans garantie incendie, une possibilité d'indemnisation existe sous conditions de ressources en saisissant la Commission d'Indemnisation des Victimes d'Infractions (CIVI), permettant de percevoir une aide financière plafonnée pour compenser la perte.
3. Déclaration de Sinistre : Les Recommandations de Votre Courtier Assurclaire
En tant que courtier, nous accompagnons nos clients à chaque étape de leur réclamation pour maximiser leurs chances d'indemnisation :
- Portez plainte sans attendre : Le récépissé de dépôt de plainte délivré par les forces de l'ordre est une pièce obligatoire pour déclencher vos garanties.
- Constituez un dossier de preuve solide : Prenez des photos et vidéos détaillées des dégradations avant toute intervention, et rassemblez toutes vos factures d'achat.
- Déclarez le sinistre dans les délais : Le délai légal d'avertissement est habituellement de 5 jours ouvrés. Lors d'événements de grande ampleur, ce délai est parfois étendu par les compagnies pour accélérer le versement d'acomptes d'urgence.
4. Pourquoi l'Ensemble des Assurés va Contribuer au Coût des Émeutes
La récurrence et la gravité des émeutes pèsent lourdement sur l'économie globale du secteur de l'assurance. En vertu du principe de mutualisation des risques, l'impact financier finit par se répercuter sur l'ensemble des assurés :
- Revalorisation des primes : Après des vagues de sinistres massives, les compagnies d'assurance ajustent généralement leurs tarifs à la hausse sur l'ensemble des contrats (auto, habitation, professionnel).
- Évolution de la fiscalité sur les contrats : La mise en place ou l'augmentation de taxes sectorielles spécifiques destinées à alimenter les fonds de garantie contribue directement à la hausse des cotisations des assurés, même s'ils n'ont subi aucun dommage direct.
Pourquoi faire appel à Assurclaire pour vos contrats d'assurance ?
Face à la complexité des clauses d'assurance, aux franchises restrictives et à la hausse globale des tarifs, bénéficier de conseils avisés est crucial.
En tant que courtier indépendant, Assurclaire analyse le marché à votre place pour négocier des contrats sur-mesure, garantir des clauses de protection optimales contre les émeutes et vous accompagner activement dans le règlement de vos sinistres.
Un doute sur l'étendue de vos garanties ? Contactez dès aujourd'hui l'équipe Assurclaire pour un audit gratuit de vos contrats.