
| claire Assur
Assurer une maison avant la signature chez le notaire : le guide complet
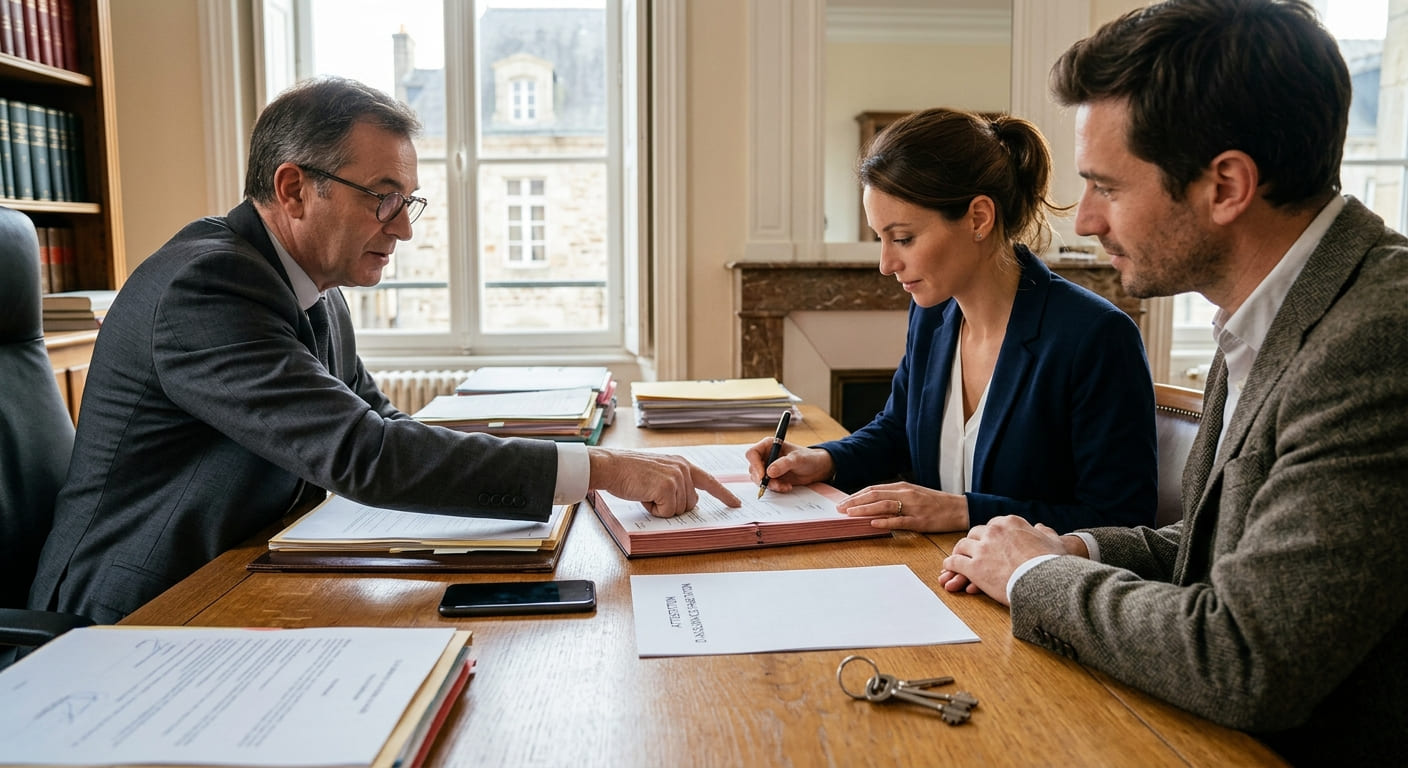
L'achat d'un bien immobilier est l'aboutissement d'un projet majeur, mais la dernière droite administrative réserve parfois des urgences de dernière minute. Parmi les documents indispensables exigés par l'officier public le jour de la signature de l'acte authentique, l'attestation d'assurance habitation figure en tête de liste. Sans ce précieux justificatif, le notaire a l'obligation légale de refuser la remise des clés et de reporter la vente.
Pourquoi cette exigence est-elle si stricte ? À quel moment exact faut-il souscrire son contrat pour éviter de payer dans le vide tout en étant parfaitement couvert ? Et surtout, comment obtenir une attestation conforme en quelques minutes seulement ?
Vous signez votre acte authentique très prochainement ? Ne prenez aucun risque de blocage : remplissez notre formulaire rapide et recevez votre attestation d'assurance habitation immédiatement par e-mail.
Est-il obligatoire d'assurer une maison avant la signature de l'acte authentique ?
La réponse est catégorique : oui. Il est indispensable de souscrire un contrat d'assurance multirisque habitation (MRH) pour assurer sa maison avant la signature chez le notaire.
Voici les trois raisons fondamentales qui expliquent cette obligation :
- 1. Le transfert de propriété et de risques :Dès la minute où l'acte authentique est signé, le transfert de propriété s'opère. Vous devenez légalement propriétaire du logement et, par conséquent, responsable des dommages que le bien pourrait causer à des tiers (incendie qui se propage, fuite d'eau, effondrement), ainsi que des sinistres qu'il pourrait subir.
- 2. La responsabilité légale du notaire :Le notaire est garant de la sécurité juridique de la transaction. Sa responsabilité civile et professionnelle est engagée si la vente est concrétisée sans vérifier que le bien est adéquatement protégé. C'est pourquoi il vous réclamera systématiquement l'attestation la veille ou le jour même du rendez-vous.
- 3. La règle "zéro attestation = zéro clé" :Sans la preuve écrite de souscription, la remise des clés est immédiatement bloquée pour protéger toutes les parties.
Votre rendez-vous chez le notaire approche ?
Quand et comment souscrire l'assurance habitation pour le notaire ?
La clé d'une transaction sans stress réside dans la chronologie des démarches. Il ne faut ni s'y prendre trop tôt (pour ne pas payer inutilement), ni attendre la dernière minute.
La chronologie idéale pour souscrire :
- Pendant le compromis de vente : Anticipez en recherchant les offres et en comparant les tarifs d'assurance multirisque habitation.
- 7 à 15 jours avant la signature : Procédez à la souscription officielle de votre contrat en ligne ou auprès d'un conseiller.
- Le choix stratégique de la date d'effet : Fixez la date de prise d'effet du contrat exactement au jour de la signature de l'acte.
- La transmission au notaire : Recevez votre attestation d'assurance par e-mail et transférez-la directement à l'étude notariale.
La règle d'or : le choix de la date de prise d'effet
Lors de la souscription de votre assurance MRH, l'assureur vous demande de préciser la date d'effet du contrat. Indiquez la date précise prévue pour la signature de l'acte authentique. Votre contrat s'activera automatiquement le jour J à 00h00. Vous ne payez rien avant cette date, mais votre attestation est générée immédiatement pour le notaire.
Note : Si le rendez-vous notarié est décalé de quelques jours, un simple ajustement en ligne permet de modifier la date d'effet de votre contrat sans frais.
Que risque-t-on à ne pas assurer la maison avant la signature ?
Négliger de prévoir la démarche d'assurer sa maison avant la signature entraîne des conséquences administratives et financières particulièrement lourdes.
- 1. Le refus net de signature et le report de la vente :Si vous vous présentez chez le notaire sans attestation conforme au nom des futurs propriétaires et à l'adresse exacte du bien, le notaire refusera de vous faire signer l'acte. Cela entraîne un report de la remise des clés, l'annulation du déménagement prévu et des frais de garde-meubles ou de relogement à votre charge.
- 2. Le défaut de couverture en cas de sinistre immédiat :Imaginez qu'un incendie ou une tempête survienne quelques heures seulement après la signature, alors que vous n'avez pas encore emménagé. Sans assurance souscrite au préalable, vous devrez assumer personnellement l'intégralité des réparations sur votre nouveau patrimoine, tout en devant rembourser votre crédit immobilier.
- 3. Les risques liés aux travaux ou biens occupés :Même si la maison nécessite de lourds travaux ou si le vendeur conserve l'usage des lieux pendant quelques jours après la vente, vous devez obligatoirement assurer le bien en tant que propriétaire (occupant ou non-occupant) dès le jour de la signature.
Obtenez votre attestation d'assurance habitation en 2 minutes
Pour concrétiser votre achat immobilier en toute sérénité et satisfaire aux exigences de votre notaire, il est essentiel de choisir une couverture sur-mesure adaptée aux caractéristiques de votre nouvelle maison (surface, nombre de pièces, dépendances, équipements extérieurs).
Ne laissez pas un oubli administratif gâcher le jour de votre emménagement. En utilisant notre simulateur en ligne, vous bénéficiez d'une démarche clé en main :
- Complétez notre formulaire en moins de 2 minutes avec les détails de votre future maison.
- Comparez les garanties et choisissez le tarif qui correspond à votre budget.
- Téléchargez immédiatement votre attestation d'assurance prête à être envoyée à votre notaire.